محاسبه عیدی کارگران در سال ۱۴۰۳: مبنا، سقف و کف حقوقی
عیدی سالانه کارگران بر اساس ۶۰ تا ۹۰ روز مزد ثابت روزانه محاسبه میگردد. این مبلغ برای کسانی که کمتر از یک سال در محل کار فعالیتی داشتهاند، به نسبت مدت خدمت پرداختی است.
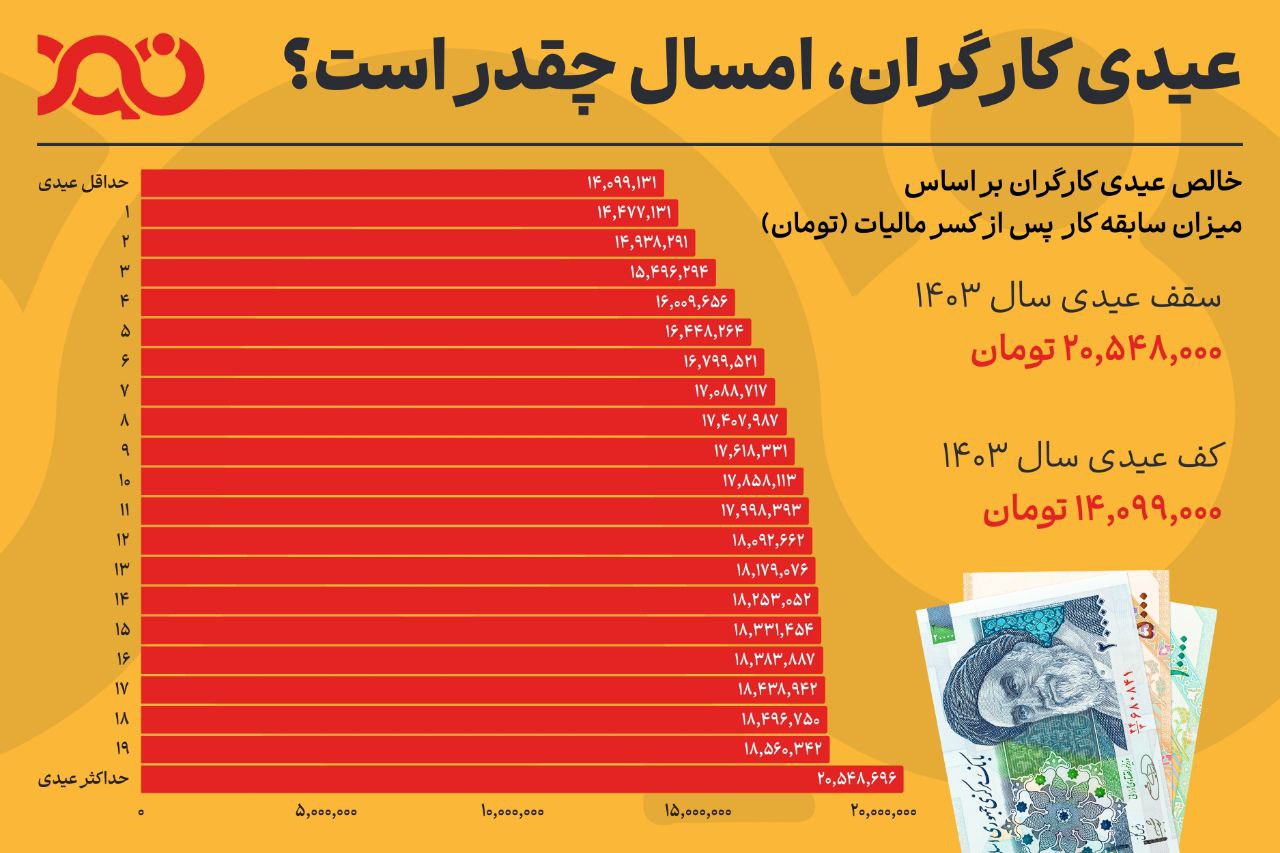
مطابق مقررات قانون کار، وجه عیدی نمیتواند از حداقل تعیینشده کمتر یا از حداکثر مجاز بیشتر باشد. این سقف و کف برای حفظ تعادل بین کارفرما و کارگر تدوین شده است.
🔗 بیشتر بخوانید: دلار پیش از مقاومت ۱۱۰ هزار تومان میرسد؛ نظام باید میان بقای خود و مافیاها یکی را برگزیند
نکات کلیدی در پرداخت عیدی
- مبنای محاسبه: مزد ثابت روزانه (شامل مزایای ثابت)
- بازه روزانه: ۶۰ تا ۹۰ روز کار
- پرداخت نسبی: برای کارکنان با سابقه کمتر از یک سال
- محدودیت قانون: وجود کف و سقف قانونی برای مبلغ نهایی
کارفرماها موظفاند این مستحقات را در مواعین قانونی و پیش از عید نوروز به کارگران واریز کنند تا از بروز اختلافات کارگری پیشگیری شود.
اساس قانونی عیدی در قانون کار ایران
ماده ۳۸ قانون کار جمهوری اسلامی ایران مبنای پرداخت عیدی سالانه را تعیین میکند. بر اساس این ماده، کارفرما موظف است به طور سالانه یکبار، معادل ۶۰ تا ۹۰ روز مزد ثابت روزانه کارگر را به عنوان عیدی بپردازد. این حق برای تمام کارگران مشمول قانون کار، چه با قراردادهای محدد مدت و چه غیرمحدد مدت، و همچنین کارگران روزمزد و ساعتی برقرار است.
🔗 بیشتر بخوانید: نرخ تورم هر ماه زیاد تر از ماه قبل/ افزایش ۱۴.۳ درصدی در ۱۱ ماه_آینده
تعریف مزد ثابت روزانه
مزد ثابت روزانه شامل حقوق پایه، مزایای ثابت (مانند مزایای مسکن، اولاد، سرپرستی خانوار) و سایر مزایایی است که به طور منظم و ثابت پرداخته میشوند. مزایای متغیر، اضافه کاری، ماموریت، و پاداشهای غیرثابت در مبنای محاسبه عیدی لحاظ نمیشوند.
نحوه محاسبه دقیق عیدی
برای محاسبه عیدی، مراحل زیر طی میشود:
🔗 بیشتر بخوانید: برنامه زمانی پرداخت حقوق فروردین بازنشستگان اعلام گردید
- تعیین مزد ثابت ماهانه: جمع حقوق پایه و مزایای ثابت ماهانه.
- تبدیل به مزد روزانه: تقسیم مزد ثابت ماهانه بر ۳۰ (روز کار در ماه).
- ضرب در روزهای عیدی: ضرب مزد روزانه در تعداد روزهای عیدی (بین ۶۰ تا ۹۰ روز بر اساس تصمیم کارفرما یا قراردادهای جمعی).
- اعمال سقف و کف قانونی: مقایسه مبلغ حاصل با حداقل و حداکثر مجاز اعلامی وزارت تعاون، کار و رفاه اجتماعی.
مثال محاسبه عددی
فرض کنید کارگری دارای حقوق پایه ۹ میلیون تومان و مزایای ثابت ۳ میلیون تومان در ماه است (مجموع ۱۲ میلیون تومان). مزد روزانه = ۱۲,۰۰۰,۰۰۰ ÷ ۳۰ = ۴۰۰,۰۰۰ تومان. اگر کارفرما ۷۵ روز عیدی تعیین کند: ۴۰۰,۰۰۰ × ۷۵ = ۳۰,۰۰۰,۰۰۰ تومان. این مبلغ باید در بازه سقف و کف سال ۱۴۰۳ قرار گیرد.
سقف و کف عیدی سال ۱۴۰۳ (اعلامیه وزارت کار)
هر سال وزارت تعاون، کار و رفاه اجتماعی با توجه به نرخ تورم و حداکثر أساس بیمه، سقف و کف عیدی را اعلام میکند. برای سال ۱۴۰۳ مقادیر تقریبی به شرح زیر است (مقادیر دقیق در اعلامیه نهایی تشریفات میشود):
- حداقل عیدی: معادل ۶۰ روز مزد حداقل حقوق کارگر (حداقل حقوق ۱۴۰۳: ۱۱,۱۰۰,۰۰۰ تومان → مزد روزانه ۳۷۰,۰۰۰ تومان → حداقل عیدی ≈ ۲۲,۲۰۰,۰۰۰ تومان).
- حداکثر عیدی: معادل ۹۰ روز مزد بر اساس سقف أساس بیمه (سقف أساس بیمه ۱۴۰۳: ۱۸۹,۰۰۰,۰۰۰ تومان ماهانه → مزد روزانه ۶,۳۰۰,۰۰۰ تومان → حداکثر عیدی ≈ ۵۶۷,۰۰۰,۰۰۰ تومان).
نکته: مبالغ فوق تقریبی هستند و باید با اعلامیه رسمی وزارت کار تطبیق داده شود.
عیدی کارگران با سابقه کمتر از یک سال
کارگرانی که در سال جاری استخدام شدهاند و تا روز پرداخت عیدی یک سال کامل کار نکردهاند، عیدی به نسبت مدت کارکرد دریافت میکنند. فرمول:
عیدی نسبی = (مبلغ عیدی کامل) × (تعداد روزهای کارکرد واقعی ÷ ۳۶۵)
مثال: کارگری ۱۸۰ روز کار کرده است. عیدی کامل ۳۰ میلیون تومان. عیدی نسبی = ۳۰,۰۰۰,۰۰۰ × (۱۸۰ ÷ ۳۶۵) ≈ ۱۴,۷۹۴,۵۲۰ تومان.
مهلت پرداخت عیدی و مجازات تاخیر
طبق عرف و برخی قراردادها، عیدی باید پیش از عید نوروز (معمولاً تا ۲۷ اسفند) پرداخت شود. تاخیر در پرداخت موجب میشود کارگر میتواند از طریق دیوان عدالت اداری یا شورای حل اختلافات کارگری پیگیری کند. کارفرما میتواند به پرداخت خسارت تأخیر (معمولاً نرخ بانک مرکزی) محکوم گردد.
عیدی و مالیات بر درآمد
عیدی سالانه مشمول مالیات بر درآمد است. کارفرما موظف است مالیات مربوطه را کسر و به سازمان امور مالیاتی واریز نماید. پایه مالیاتی، مبلغ خالص عیدی پس از کسر مزایای معاف از مالیات (در صورت وجود) محاسبه میشود.
نکات مهم برای کارفرماها
- تصمیم نهایی برای تعداد روزهای عیدی (بین ۶۰ تا ۹۰) با کارفرما است، مگر اینکه قرارداد جمعی یا داخلی شرکت عدد مشخصی تعیین کرده باشد.
- پرداخت عیدی نمیتواند به بهانهی ضرر شرکت، عدم سوددهی یا هر عذر دیگری معوق یا انکار شود.
- ثبت سند پرداخت عیدی در پرونده پرسنلی و صدور فیش حقوقی جداگانه برای عیدی الزامی است.
نکات مهم برای کارگران
- فیش حقوقی عیدی را دریافت و بایگانی کنید.
- مطابقت مبنای محاسبه (مزد ثابت) با قرارداد کار و فیشهای حقوقی قبلی را بررسی کنید.
- در صورت اختلاف، ابتدا به صورت کتبی با واحد پرسنل/حسابداری مراجعه کنید، سپس در صورت حل نشدن به مراجع قانونی رجوع نمایید.
سوالات متداول (FAQ)
آیا عیدی برای کارگران قراردادی (محدد مدت) هم واجب است؟
بله، مادامالعمر یا محدد مدت بودن قرارداد تاثیری بر وجوب عیدی ندارد؛ هر کارگری که مشمول قانون کار باشد مستحق عیدی است.
آیا کارفرما میتواند به جای عیدی نقدی، کالا یا خدمات بدهد؟
خیر، عیدی باید به صورت نقدی (واریز به حساب بانکی) پرداخت شود. پرداخت به صورت کالا یا تسهیلات جایگزین قانونی نیست.
چگونه میتوان از مبلغ عیدی اعلامی کارفرما اطمینان حاصل کرد؟
درخواست فیش محاسبه عیدی از واحد حسابداری، مقایسه با قرارداد کار و اعلامیههای وزارت کار، و در صورت لزوم مشورت با وکیل کارگری.
آیا عیدی برای سالهای قبل و بابت دورههای بیکاری (مرخصی بدون حقوق) هم محاسبه میشود؟
خیر، عیدی فقط برای دورههای فعال کارکرد محاسبه میشود. دورههای مرخصی بدون حقوق، بیکاری اجباری، یا تعلیق قرارداد در مبنای محاسبه لحاظ نمیگردند.
روندهای جدید و چالشهای ۱۴۰۳
با افزایش نرخ تورم و افزایش حداقل حقوق در سال ۱۴۰۳، فشار بر کارفرماهای کوچک و متوسط برای پرداخت عیدی افزایش یافته است. برخی شرکتها از طریق قراردادهای جمعی کارگری، تعداد روزهای عیدی را روی ۶۰ روز تثبیت کردهاند تا بار مالی کنترل شود. در طرف دیگر، سندیکاها و تشکلهای کارگری تلاش میکنند تا سقف عیدی به ۹۰ روز و بر اساس سقف أساس بیمه الزامی گردد.
نمونه فرمول اکسل برای محاسبه خودکار
برای تسهیل محاسبه، میتوان از فرمول زیر در اکسل استفاده کرد:
=MIN(MAX((Base_Salary+Fixed_Benefits)/30*Eidi_Days, Min_Eidi), Max_Eidi)
جایی که Base_Salary حقوق پایه، Fixed_Benefits مزایای ثابت، Eidi_Days روزهای عیدی (۶۰-۹۰)، Min_Eidi و Max_Eidi مقادیر اعلامی وزارت کار هستند.
جمعبندی
عیدی حق مسلم کارگران است که با دقت و در مواعین قانونی باید پرداخت گردد. آشنایی با مبنای محاسبه، سقف و کفهای سالانه، و نحوه محاسبه نسبی برای کارگران جدید، از حقوق هر دو طرف کارفرما و کارگر محافظت میکند. پیشنهاد میشود کارفرماها محاسبات را پیش از مهلت قانونی نهایی کنند و کارگران نیز فیشهای خود را بررسی نموده و در صورت مغایرت، از مجاری قانونی استفاده کنند.
این مطلب به منظور اطلاعرسانی کلی تهیه شده است و جایگزین مشاوره حقوقی تخصصی نمیباشد. برای موارد خاص، با وکیل کارگری یا مشاور حقوق کار مشورت کنید.
مقایسه مقادیر عیدی: سال ۱۴۰۲ در برابر ۱۴۰۳
برای درک بهتر تأثیر تورم و افزایش حداقل حقوق، جدول مقایسهای تقریبی زیر تدوین شده است (مقادیر ۱۴۰۳ بر اساس پیشبینیها و اعلامیههای پیشین؛ مبالغ نهایی در اعلامیه رسمی تشریفات میشود):
| شاخص | سال ۱۴۰۲ (تحقیق) | سال ۱۴۰۳ (برآورد) | نسبت افزایش |
|---|---|---|---|
| حداقل حقوق ماهانه | ۷,۱۰۰,۰۰۰ تومان | ۱۱,۱۰۰,۰۰۰ تومان | ≈ ۵۶٪ |
| مزد روزانه حداقل | ۲۳۶,۶۶۷ تومان | ۳۷۰,۰۰۰ تومان | ≈ ۵۶٪ |
| حداقل عیدی (۶۰ روز) | ۱۴,۲۰۰,۰۰۰ تومان | ۲۲,۲۰۰,۰۰۰ تومان | ≈ ۵۶٪ |
| سقف أساس بیمه ماهانه | ۱۲۶,۰۰۰,۰۰۰ تومان | ۱۸۹,۰۰۰,۰۰۰ تومان | = ۵۰٪ |
| حداکثر عیدی (۹۰ روز سقف) | ۳۷۸,۰۰۰,۰۰۰ تومان | ۵۶۷,۰۰۰,۰۰۰ تومان | = ۵۰٪ |
منبع: اعلامیههای وزارت تعاون، کار و رفاه اجتماعی و سازمان تأمین اجتماعی.
منازعات رایج در خصوص عیدی و رویه دیوان عدالت اداری
۱. عدم احتساب مزایای ثابت در مبنای محاسبه
بسیاری از کارفرماها تنها حقوق پایه را مبنای عیدی قرار میدهند. دیوان عدالت اداری در رایهای متعدد (مثلا رأی ۹۸/۱۲/۱۵ مورخ ۱۳۹۸/۰۹/۲۴) تاکید کرده که «مزد ثابت» شامل تمام مزایای منظم و ثابت قرارداد است. حذف مزایای مسکن، اولاد یا سرپرستی از مبنای محاسبه، مغایر قانون کار است و کارگر میتواند تفاوت را مطالبه نماید.
۲. پرداخت عیدی با تاخیر و عدم پرداخت خسارت تأخیر
ماده ۳۹ قانون کار و آییننامه اجرای آن، مهلت پرداخت حقوق و مزایا را تعیین میکند. تاخیر در پرداخت عیدی تا پس از عید نوروز، موجب استحقاق خسارت تأخیر (نرخ بانک مرکزی) میشود. دیوان در رأی ۹۷/۱۰/۲۰ قضاوت کرده که کارفرما ملزم است علاوه بر اصل عیدی، خسارت تأخیر را نیز بپردازد.
۳. انکار عیدی برای کارگران قراردادی کوتاهمدت
برخی کارفرماها عیدی را مختص کارگران رسمی میدانند. رویه قضایی (رای ۹۹/۰۵/۱۱) 확ین کرده که مادامالعمر یا محددمدت بودن قرارداد، مانع از استحقاق عیدی نمیشود؛ حتی کارگران پیمانکاری که مشمول قانون کار هستند (شرایط ماده ۷ قانون کار را داشته باشند) مشمول عیدیاند.
۴. محاسبه عیدی بر اساس حقوق 명목ی (بدون احتساب افزایشات سالانه)
اگر قرارداد کار افزایش سالانه حقوق را پیشبینی کرده باشد، عیدی باید بر اساس حقوق بهروز (شامل افزایشات) محاسبه شود. استفاده از حقوق سال قبل مبنای محاسبه، نادرست است.
چکلیست عملیاتی واحد حقوق و دستمزد برای پرداخت عیدی ۱۴۰۳
- بروزرسانی مبنای محاسبه: استخراج آخرین فیش حقوقی هر کارگر (شامل حقوق پایه و تمام مزایای ثابت).
- تعیین روزهای عیدی: بررسی قراردادهای جمعی، داخلی یا تصمیم هیئت مدیره (بین ۶۰ تا ۹۰ روز).
- محاسبه موقت: اجرای فرمول برای کل نیروها و مقایسه با سقف و کف اعلامی وزارت کار.
- اصلاح مقادیر خارج از بازه: افزایش مبالغ کمتر از کف به حد کف، و کاهش مبالغ بیشتر از سقف به حد سقف.
- محاسبه نسبی برای کارگران جدید: فیلتر کردن کارکنان با استخدام ۱۴۰۳ و اعمال فرمول نسبی.
- کسر مالیات: محاسبه و کسر مالیات بر درآمد طبق تعرفه سال ۱۴۰۳ و واریز به سامانه سپید.
- تهیه فیش جداگانه عیدی: صدور فیش اختصاصی عیدی (کد ۱۲ در سیستمهای حقوقی) و امضای کارگر.
- واریز پیش از مهلت: انتقال وجه به حساب کارگران حداکثر تا ۲۷ اسفند ۱۴۰۳ (یا تاریخ تعیینشده قرارداد جمعی).
- بایگانی اسناد: نگهداری فیشهای امضا شده، تراکنشهای بانکی، و اعلامیه سقف/کف در پرونده پرسنلی.
- گزارش به بیمه: اعلام مبلغ عیدی به عنوان جزء حقوق مشمول بیمه در گزارش ماهیانه تأمین اجتماعی (عیدی مشمول بیمه است).
الزامات پرداخت الکترونیک و سامانه شاپارک
به موجب تعمیمهای بانک مرکزی و وزارت کار، پرداخت عیدی (همانند حقوق) باید از طریق سیستمهای پرداخت الکترونیک (شابک، ساتنا، پایا) و به حسابهای بانکی کارگران (شماره شبا) انجام شود. پرداخت نقدی یا چک قابل قبول نیست و مدرک پرداخت محسوب نمیگردد. کارفرماها باید:
- صحت شماره شبا تمام کارگران را در سیستم حقوقی تایید کنند.
- فایل پرداخت دستهای (Batch) را در سامانه بانک سازنده/شاپارک آپلود و تایید نمایند.
- رسیدهای تراکنش (Reference Number) را به عنوان سند پرداخت بایگانی کنند.
عیدی کارگران خارجی (افغانستانی و غیره)
کارگران خارجی مجاز به کار (دارای کارت مهیا، کارت پناهندگی، یا مجوز کار) در صورت مشمولیت قانون کار، دقیقاً همان حقوق عیدی کارگران ایرانی را دارند. مبنای محاسبه، سقف و کف، و نحوه پرداخت یکسان است. کارفرما نباید بر اساس ملیت تمایز قائل شود؛ هر تمایزی مصداق تبعیض محسوب شده و قابل پیگیری قانونی است.
اثر عیدی بر محاسبه مزایای پایان خدمت (مستحقات)
عیدی سالانه جزء «مزد ثابت» محسوب نمیشود و در مبنای محاسبه مستحقات پایان خدمت (حقالزحمه، بهای مرخصی، انصرافی) لحاظ نمیگردد. با این حال، اگر عیدی به صورت ماهیانه و منظم پرداخت شود (نادر)، ماهیت مزد ثابت پیدا میکند. در رویه قضایی، عیدی سالانه یکجا، مزایای غیرثابت است و در مبنای مستحقات ورودی ندارد.
نمونه نامه رسمی درخواست تسویه عیدی (برای کارگران)
در صورت تاخیر یا محاسبه نادرست، کارگر میتواند نامه کتبی زیر را به واحد پرسنل/حسابداری تحویل دهد:
به واحد محترم پرسنل / حسابداری شرکت [نام شرکت] موضوع: درخواست تسویه و پرداخت عیدی سال ۱۴۰۳ جناب [نام مدیر عامل / مدیر مالی] من [نام و نام خانوادگی]، کارگر با شماره پرسنلی [شماره]، واحد [نام واحد]، با استناد به ماده ۳۸ قانون کار و قرارداد کار تاریخ [تاریخ]، تقاضای محاسبه و پرداخت کامل عیدی سال ۱۴۰۳ بر اساس مزد ثابت روزانه شامل حقوق پایه و مزایای ثابت (مسکن، اولاد، سرپرستی) و به تعداد [۶۰ تا ۹۰] روز، در مهلت قانونی (پیش از عید نوروز) مینمایم. در صورت وجود اختلاف در محاسبه، تقاضای ارائه فیش محاسبه تفصیلی عیدی را دارم. با تشکر [امضاء] [تاریخ] [شماره تماس]
راهکارهای پیشگیری از اختلاف برای کارفرماها
- برگزاری جلسه توضیحی برای کارگران درباره نحوه محاسبه عیدی پیش از پرداخت.
- امضای فرم رضایت کارگر بر فیش عیدی (اختیاری اما پیشگیرانه).
- مشورت با وکیل کارگری برای بررسی قراردادهای جمعی و داخلی قبل از نهاییسازی محاسبات.
- تعیین یک نفر مسئول (مسئول حقوق و دستمزد) به عنوان مرجع واحد برای پاسخ به استفسارات کارگران.
منابع و مراجع قانونی برای مطالعه عمیقتر
- قانون کار جمهوری اسلامی ایران – ماده ۳۸ (عیدی) و ماده ۳۹ (مهلت پرداخت).
- آییننامه اجرایی قانون کار – بخش مربوط به مزایا و عیدی.
- اعلامیههای سالانه وزارت تعاون، کار و رفاه اجتماعی (تعیین حداقل حقوق، سقف و کف عیدی).
- اعلامیههای سازمان تأمین اجتماعی (سقف أساس بیمه).
- رایهای دیوان عدالت اداری – شعبههای اجتماعی (جستجو در سامانه «قضا»).
- قانون مالیات بر درآمد – ماده ۱۳ (مشمولیت عیدی).
پایان بخش تکمیلی مقاله. مجموع مطالب ارائه شده، پوشش جامع جنبههای حقوقی، محاسباتی، اجرایی و قضایی عیدی کارگران در سال ۱۴۰۳ را فراهم میآورد.