
شناسایی فرار مالیاتی ۶۷۷ میلیارد تومانی از سپردهگذاران صندوق قرضالحسنه در شیراز
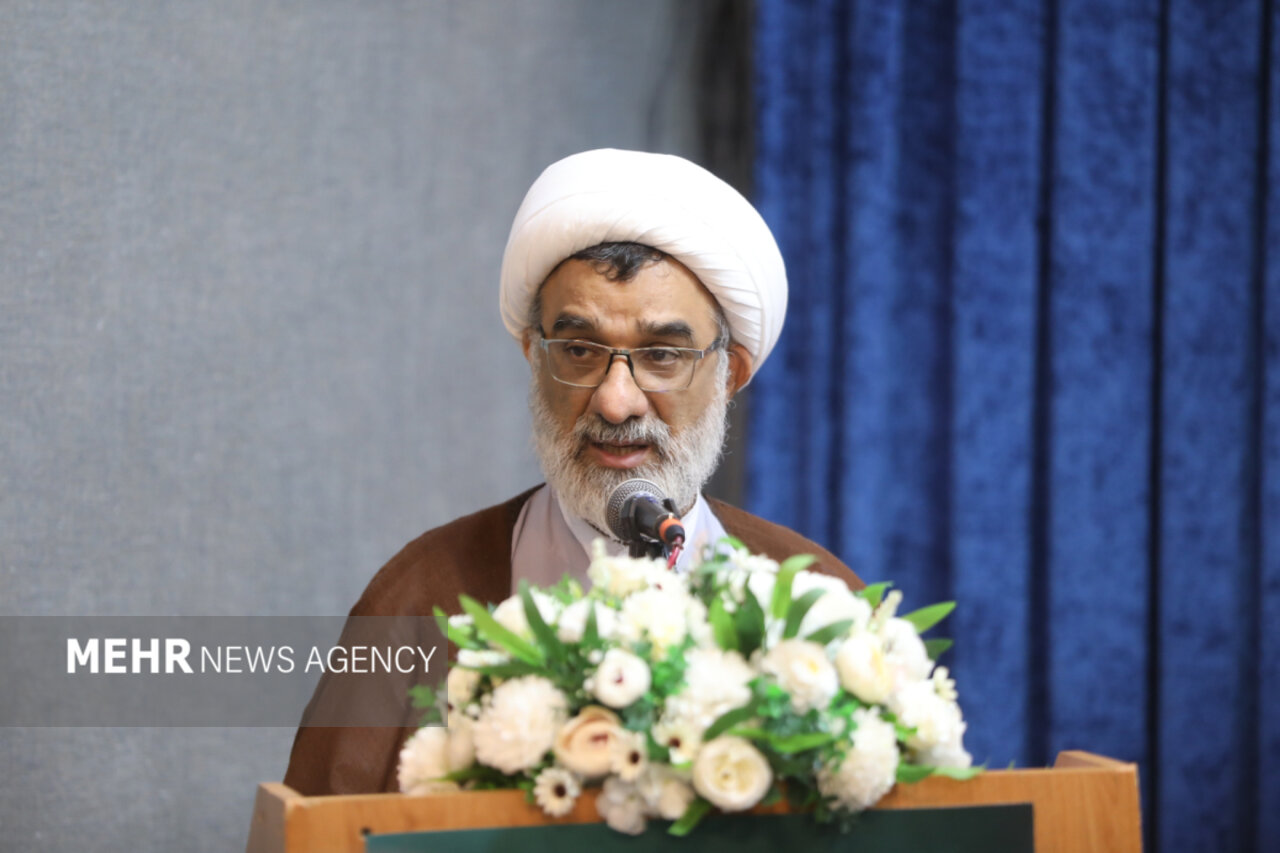
شاہین مستوفی، در ارتباط با موارد فرار مالیاتی در اداره کل امور مالیاتی استان فارس، اظهار کرد: پس از انجام تحقیقات و بازدیدهای لازم و در اجرای بازرسی بر اساس ماده ۱۸۱ قانون مالیاتهای مستقیم، اطلاعات استخراج شده از سپردهگذاران یک صندوق قرضالحسنه منجر به شناسایی کتمان درآمد ۴۰۶ مؤدی با فعالیتهای متنوعی چون فروش آهن، پوشاک، فرش و غیره شد. گردش مالی این اشخاص از طریق حسابات بانکی صندوق به حدود ۶.۴ هزار میلیارد تومان برآورد میشود.
رئیس مرکز بازرسی، مبارزه با فرار مالیاتی و پولشویی سازمان امور مالیاتی کشور افزود: در پی رسیدگی به این دادهها، تا کنون مبلغی معادل ۶.۷۷۰ میلیارد ریال (شامل اصل مالیات کارکرد، مالیات بر ارزش افزوده و جرائم مربوطه) از طریق اوراق تشخیص و مطالبه صادره از مودیان مذکور تقاضا شده است.
🔗 بیشتر بخوانید: دولت حقوق نیروهای مسلح و کارمندان را افزایش داد اما کارگران و بازنشستگان را نه!
مستوفی تأکید کرد: اقدامات قانونی برای وصول مالیاتهای مربوطه با رعایت موازین قانونی، از طریق اداره کل امور مالیاتی استان فارس در حال پیگیری است.
مکانیزم کشف و ابعاد پرونده
بررسیهای انجام شده توسط واحدهای بازرسی سازمان امور مالیاتی نشان میدهد که صندوق قرضالحسنه مورد نظر در شیراز، بستر مناسبی برای جریانی شدن وجوه ناشی از فعالیتهای اقتصادی کتمان شده فراهم کرده است. مؤدینی که در بخشهای متنوعی از جمله تجارت آهن، تولید و فروش پوشاک، بازاریابی فرش و سایر فعالیتهای تجاری فعال بودند، با استفاده از حسابات بانکی این صندوق، گردش مالیهای کلان خود را از دیدگاه مدیریت مالیاتی پنهان میکردند.
🔗 بیشتر بخوانید: اطلاعیه مهم سازمان امور مالیاتی/ نحوه رسیدگی به تراکنشهای بانکی اشخاص عادی اشکار شد_آینده
استخراج و تحلیل اطلاعات بانکی سپردهگذاران، با استناد به ماده ۱۸۱ قانون مالیاتهای مستقیم، امکان پیگیری ردیابی گردشهای مالی مشبوه را فراهم آورد. این ماده قانونی به بازرسان مالیاتی اختیار میدهد تا در صورت لزوم، از بانکها و مؤسسات اعتباری اطلاعات حسابات مؤدین را درخواست و بررسی کنند.
شکلی فرار مالیاتی در این پرونده
بر اساس یافتههای بازرسی، روش فرار مالیاتی در این پرونده به صورت کتمان درآمد محقق شده است. مؤدین با عدم اعلام یا اعلام ناقص درآمدهای واقعی حاصل از فعالیتهای تجاری خود، از پرداخت مالیاتهای مستحق خودداری میکردند. استفاده از صندوق قرضالحسنه به عنوان واسطه مالی، لایهای از پیچیدگی به ردیابی این وجوه اضافه میکرد، چرا که این صنادیق معمولاً تحت نظارتهای متفاوتی قرار دارند و گردشهای مالی در آنها ممکن است کمتر مورد بررسی قرار گیرد.
🔗 بیشتر بخوانید: یارانه نقدی، کالابرگ و حقوق کارکنان و بازنشستگان دولت سریعتر از موعد مقرر پرداخت میشود_آینده
مبلغ ۶.۴ هزار میلیارد تومان گردش مالی شناسایی شده، تنها بخشی از فعالیتهای اقتصادی این ۴۰۶ مؤدی در بازه زمانی بررسی شده را پوشش میدهد. محاسبه مالیات بر اساس این گردش، با احتساب نرخهای قانونی مالیات بر درآمد کارکرد، مالیات بر ارزش افزوده و جرائم تأخیر و کتمان، به مبلغ ۶.۷۷۰ میلیارد ریال رسیده است.
فرآیند وصول و چالشهای پیش رو
صادره اوراق تشخیص و مطالبه، نخستین گام رسمی در فرآیند وصول مطالبات مالیاتی است. این اوراق شامل جزئیات محاسبه مالیات، اساس قانونی محاسبه، و مهلتهای قانونی برای اعتراض و پرداخت میباشند. مؤدین میتوانند در مهلت قانونی (معمولاً ۲۰ روز از تاریخ ابلاغ) نسبت به این تشخیص اعتراض کرده و پرونده را به کمیسیونهای رسیدگی به اختلافات مالیاتی ارجاع دهند.
رئیس مرکز بازرسی تأکید کرد که اقدامات وصول با رعایت موازین قانونی و از طریق اداره کل امور مالیاتی استان فارس در حال پیگیری است. این فرآیند ممکن است شامل اقداماتی نظیر توقیف حسابات بانکی، ثبت توقیف املاک، و در صورت لزوم ارجاع به مراجع قضایی برای اجرای احکام وصول شود.
نقش صنادیق قرضالحسنه در شفافیت مالی
این پرونده بار دیگر اهمیت نظارت بر گردشهای مالی در صنادیق قرضالحسنه و مؤسسات غیرانتفاعی را برجسته کرد. اگرچه این مؤسسات اهداف انسانی و حمایتی دارند، اما امکان سوءاستفاده از بستر مالی آنها برای جابجایی وجوه ناشی از فعالیتهای اقتصادی کتمان شده، یک ریسک مداوم برای سیستم مالیاتی محسوب میشود.
سازمان امور مالیاتی در سالهای اخیر با توسعه سامانههای اطلاعاتی و برقراری تبادل دادههای الکترونیکی با بانکها و مؤسسات مالی، توانایی ردیابی الگوهای مشبوه گردش مالی را به شدت افزایش داده است. پروژههای نظیر «سامانه مدیریت ریسک مالیاتی» و «پایگاه داده یکپارچه مؤدین» امکان تحلیل دادههای کلان و شناسایی خودکار موارد کتمان درآمد را فراهم آوردهاند.
آمار و پیشینه مبارزه با فرار مالیاتی در استان فارس
استان فارس به عنوان یکی از قطبهای اقتصادی و تجاری کشور، همواره در اولویت برنامههای بازرسی سازمان امور مالیاتی قرار داشته است. در سالهای اخیر، چندین پرونده فرار مالیاتی کلان در این استان شناسایی و رسیدگی شده است. توسعه فعالیتهای بازرسی مبتنی بر تحلیل دادهها و هوش مصنوعی، نرخ کشف موارد کتمان درآمد را به طور قابل توجهی افزایش داده است.
بر اساس گزارشهای رسمی، حجم مطالبات مالیاتی صادره در استان فارس در سالهای اخیر روندی رو به رشد داشته است که نشاندهنده جدیت بیشتر در مبارزه با فرار مالیاتی و بهبود نرخ تطبیق مالیاتی است.
تأکید بر تطبیق داوطلبانه و فرهنگ مالیاتی
همزمان با اقدامات بازرسی و مجازات، سازمان امور مالیاتی بر ضرورت توسعه فرهنگ تطبیق داوطلبانه تأکید دارد. تسهیل فرآیندهای اعلام درآمد، ارائه خدمات الکترونیکی پیشرفته، و شفافیت در محاسبه مالیات، از راهبردهای اصلی برای کاهش انگیزه فرار مالیاتی محسوب میشوند.
برگزاری جلسات آموزشی برای صنوف مختلف، انتشار راهنمایهای مالیاتی سادهشده، و پاسخگویی به سوالات مؤدین از طریق سامانههای آنلاین، اقداماتی است که به کاهش خطاهای غیرعمد و افزایش تطبیق داوطلبانه کمک میکند.
نتیجهگیری و پیامدهای حقوقی
پرونده شناسایی فرار مالیاتی ۶۷۷ میلیارد تومانی در شیراز، نمونهای بارز از کارایی جدید سیستمهای بازرسی مالیاتی مبتنی بر تحلیل دادههای بانکی است. این پرونده پیامدهای چندوجهی دارد: از یک سو، بازیابی منابع مالی عمومی برای سرمایهگذاری در توسعه کشور، و از سوی دیگر، ایجاد بازدارندگی برای سایر مؤدین در خصوص عواقب کتمان درآمد.
پیگیری حقوقی این پرونده تا مراحل وصول نهایی، و انتشار نتایج آن به عنوان یک مطالعه موردی، میتواند الگو باشد برای تقویت مکانیزمهای پیشگیری و کشف فرار مالیاتی در سایر صنادیق و مؤسسات مالی کشور.
بازخوردها و تحلیلهای کارشناسی
کارشناسان مالیاتی در ارتباط با این پرونده معتقدند که استفاده از دادههای بانکی برای ردیابی کتمان درآمد، نقطه عطفی در مدیریت ریسک مالیاتی محسوب میشود. دکتر محمد رضا معینی، استاد حقوق مالی دانشگاه تهران، در این باره میگوید: «ماده ۱۸۱ قانون مالیاتهای مستقیم، با وجود محدودیتهای قانونی، ابزار قدرتمندی در دست بازرسان قرار داده است. کلید موفقیت در این پرونده، ترکیب هوشمندانه دادههای بانکی با اطلاعات اعلامی مؤدین بوده است.»
وی افزود: «صنادیق قرضالحسنه به دلیل ماهیت غیرانتفاعی و حمایتی، گاهی از نظارتهای سختگیرانهتری نسبت به بانکهای تجاری برخوردار نیستند. این پرونده هشداردهنده است که بسترهای مالی هر نوع که باشند، اگر برای جابجایی وجوه تجاری استفاده میشوند، باید در رادار نظارت قرار گیرند.»
چالشهای قانونی در وصول مطالبات کلان
تجربه نشان میدهد که وصول مطالبات مالیاتی بالا، مخصوصاً وقتی شامل جرائم سنگین میشود، با چالشهای اجرایی روبرو است. مؤدین اغلب با استناد به مواردی نظیر «اختلاف در مبنای محاسبه»، «نسبتبندی نادرست هزینهها» یا «انقضای مهلت قانونی»، در کمیسیونهای رسیدگی به اختلافات و دادرسهای مالیاتی اعتراض میکنند.
سازمان امور مالیاتی برای مقابله با این چالشها، واحدهای تخصصی «پشتیبانی حقوقی وصول» را در ادارههای کل استانها تقویت کرده است. هدف، تدوین دفاعیات حقوقی مستند و جلوگیری از انقضای دعاوی وصول از طریق پیگیری مستمر پروندهها در مراجع قضایی است.
حقوق مؤدین و مکانیزمهای اعتراض
در کنار قدرت بازرسی، قانون مالیاتهای مستقیم مکانیزمهای شفافی برای حفظ حقوق مؤدین پیشبینی کرده است. هر مؤدی که با تشخیص مالیاتی موافق نباشد، میتواند در مهلت ۲۰ روزه از تاریخ ابلاغ، اعتراض کتبی خود را به واحد رسیدگی به اعتراضات اداره امور مالیاتی مربوطه ارائه دهد. در صورت عدم توافق، پرونده به «کمیسیونهای اولیه رسیدگی به اختلافات مالیاتی» ارجاع میشود که شامل نمایندگان سازمان، مؤدین و دادگستری میباشند.
این فرآیند تضمین میکند که تعیین نهایی بدهی مالیاتی، نتیجه یک رویه قضایی-اداری منصفانه است و نه تنها اراده یکجانبه بازرسی. در پرونده شیراز نیز، ۴۰۶ مؤدی شناسایی شده، حق استفاده از این مکانیزمهای قانونی را دارند.
تدابیر پیشگیرانه و آینده نظارت مالیاتی
سازمان امور مالیاتی در افق سند تحول، بر سه محور اصلی تمرکز دارد: اول، توسعه «مالیات هوشمند» با استفاده از هوش مصنوعی برای پیشبینی الگوهای فرار. دوم، گسترش «فاکتورینگ الکترونیکی» و الزام به ثبت فاکتور در سامانههای رسمی برای جلوگیری از کتمان فروش. سوم، تقویت فرهنگ تطبیق از طریق تسهیلگرها و تشویقهای مالیاتی برای مؤدین سالم.
پروژه «سامانه جامع مدیریت ریسک مالیاتی» که در حال اجراست، به تدریج تمام تراکنشهای مشبوه، از جمله گردشهای غیرمعمول در صنادیق و مؤسسات خیریه، را به صورت لحظهای شناسایی و به واحدهای بازرسی ارجاع خواهد داد. این امر احتمال تکرار موارد مشابه پرونده شیراز را به شدت کاهش میدهد.
پیامدهای کلان اقتصادی مبارزه با فرار مالیاتی
مبارزه موثر با فرار مالیاتی، اثرات مستقیم بر عدالت توزیع ثروت و تامین منابع بودجه ملی دارد. برآوردها نشان میدهد که فرار مالیاتی سالانه حجم قابل توجهی از الناتج سرانه را از دست میدهد. بازیابی ۶۷۷ میلیارد تومان در یک پرونده استانی، اگرچه در مقیاس کلان بودجه محدود به نظر برسد، اما پیامد نمادین و بازدارندگی آن بینظیر است.
افزایش نرخ تطبیق مالیاتی، فشار بر روی مؤدین سالم را کاهش میدهد، چرا که بار مالیاتی به طور عادلانهتری تقسیم میشود. این موضوع، محیط کسبوکار را شفافتر کرده و رقابت سالم را تقویت میکند.
این گزارش بر اساس اطلاعیههای رسمی سازمان امور مالیاتی و مصاحبه با شاهین مستوفی، رئیس مرکز بازرسی، مبارزه با فرار مالیاتی و پولشویی تدوین شده است. برای اطلاعات دقیقتر در مورد وضعیت پرونده، مراجعه به اداره کل امور مالیاتی استان فارس توصیه میشود.