
زنگ خطر برای ۳ شرکت بیمه، ۶ شرکت در حالت قرمز قرار دارند
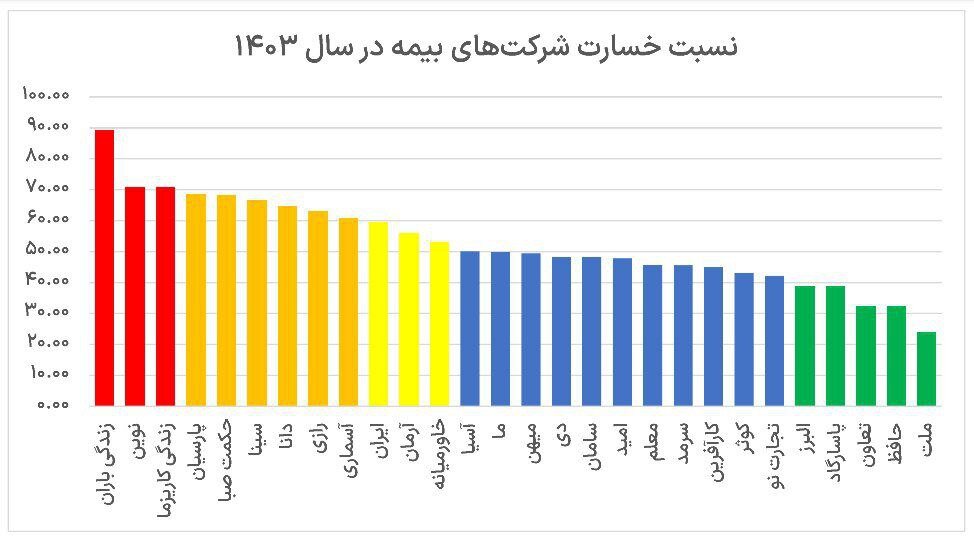
آمار کارکرد شرکتهای بیمه در ۹ ماهه اول سال ۱۴۰۳ که توسط بیمه مرکزی منتشر شده، نشان میدهد وضعیت تعداد قابلتوجهی از شرکتهای این صنعت مطلوب نیست. از میان ۳۱ شرکت بیمه که آمار عملکردشان منتشر شده است، نسبت خسارت ۱۳ شرکت از ۵۰ درصد فراتر رفته است.
۳ شرکت بیمه در آستانه بحران
بر اساس آمارهای منتشرشده، زنگ خطر برای سه شرکت بیمه زندگی باران، بیمه نوین و بیمه زندگی کاریزما به صدا در آمده، زیرا نسبت خسارت این شرکتها بیش از ۷۰ درصد ثبت شده است.
🔗 بیشتر بخوانید: قیمت مرغ و برنج را به قبل برگردانید، ما هم قبول می کنیم دولت خوب است/ این افرادی که میخواهند خالصسازی کنند زمان جنگ کجا بودند؟
نسبت خسارت شرکت بیمه زندگی باران به رقم نگرانکننده ۸۹.۱۵ درصد رسیده، شرکت بیمه نوین با ۷۰.۹۶ درصد و بیمه زندگی کاریزما با ۷۰.۸۹ درصد در پی میآیند. این اعداد گواهی بر ناتوانی این شرکتها در جذب پرتفوهای کمریسک، کنترل هزینههای خسارت و برقراری تعادل بین حق بیمههای دریافتی و خسارتهای پرداختی است.
صورتهای مالی ۶ ماهه نیز این روند را تایید میکنند؛ بیمه نوین و بیمه زندگی کاریزما در ۶ ماهه اول سال ۱۴۰۳ زیانده بودهاند و بیمه زندگی باران با سود ناچیزی حدود ۵۹۹ میلیون تومانی، در آستانه زیاندهی قرار دارد.
🔗 بیشتر بخوانید: اخراج کارگران در شرایط جاری غیرقانونی است_آینده
۶ شرکت دیگر در حالت قرمز
در ادامه جدول بیشترین نسبت خسارت، ۶ شرکت بیمه پارسیان، بیمه حکمت صبا، بیمه سینا، بیمه دانا، بیمه رازی و بیمه آسماری نسبت خسارتی بیش از ۶۰ درصد دارند و شرایط مناسبی ندارند. جزئیات نسبت خسارت این شرکتها به شرح زیر است:
- بیمه پارسیان: ۶۸.۵۱ درصد
- بیمه حکمت صبا: ۶۸.۲۴ درصد
- بیمه سینا: ۶۶.۶۷ درصد
- بیمه دانا: ۶۴.۶۷ درصد
- بیمه رازی: ۶۲.۹۹ درصد
- بیمه آسماری: ۶۰.۷۱ درصد
بیمه ایران نیز با نسبت خسارت ۵۹.۶۰ درصد، فاصله اندکی با این گروه دارد. مقایسه با دوره مشابه سال قبل نشان میدهد که نسبت خسارت بیمه پارسیان، سینا، دانا و آسماری افزایش آشکاری داشته، در حالی که بیمه حکمت صبا کاهش نسبت خسارت را تجربه کرده است.
🔗 بیشتر بخوانید: نابرابری مالیاتی به سود غیرشفافها؛ حقوق بگیران 1.7 برابر زیاد تر از اصناف مالیات خواهند داد!
پیامدهای افزایش نسبت خسارت
افزایش نسبت خسارت نه تنها سودآوری شرکتها را تحت تأثیر قرار میدهد، بلکه میتواند بر اعتماد عمومی به صنعت بیمه نیز اثر منفی بگذارد. شرکتهایی که نتوانند تعادل بین درآمد و خسارت را برقرار کنند، در آینده با خطر افت توانایی مالی و ریسکهای نقدینگی روبرو خواهند شد.
به طور کلی، این آمارها زنگ خطر جدی برای این شرکتها و صنعت بیمه کشور است و نشان میدهد که برخی شرکتها نیازمند بازنگری جدی در سیاستها و مدیریت ریسک هستند.